

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
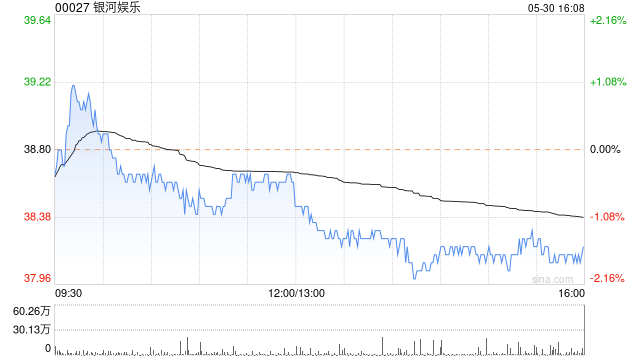
广发证券发布研报称,澳门博彩景气度仍将持续,银河娱乐(00027)在演唱会、酒店等方面的投入效果显著,市占率有望继续提升。该行预计公司26/27年经调整EBITDA分别为151.75/160.34亿港元。基于公司26年经调整EBITDA对公司进行估值,参考可比公司,考虑银河娱乐在博彩及非博彩业务布局积极,资产负债情况好于澳门其他博企,且接下来仍有第四期新物业待开发,有望带来潜在增量,该行给予公司26年10.0x EV/EBITDA(经调整口径EBITDA),对应公司合理价值为35.99港元/股,给予“买入”评级。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
广瑞网提示:文章来自网络,不代表本站观点。